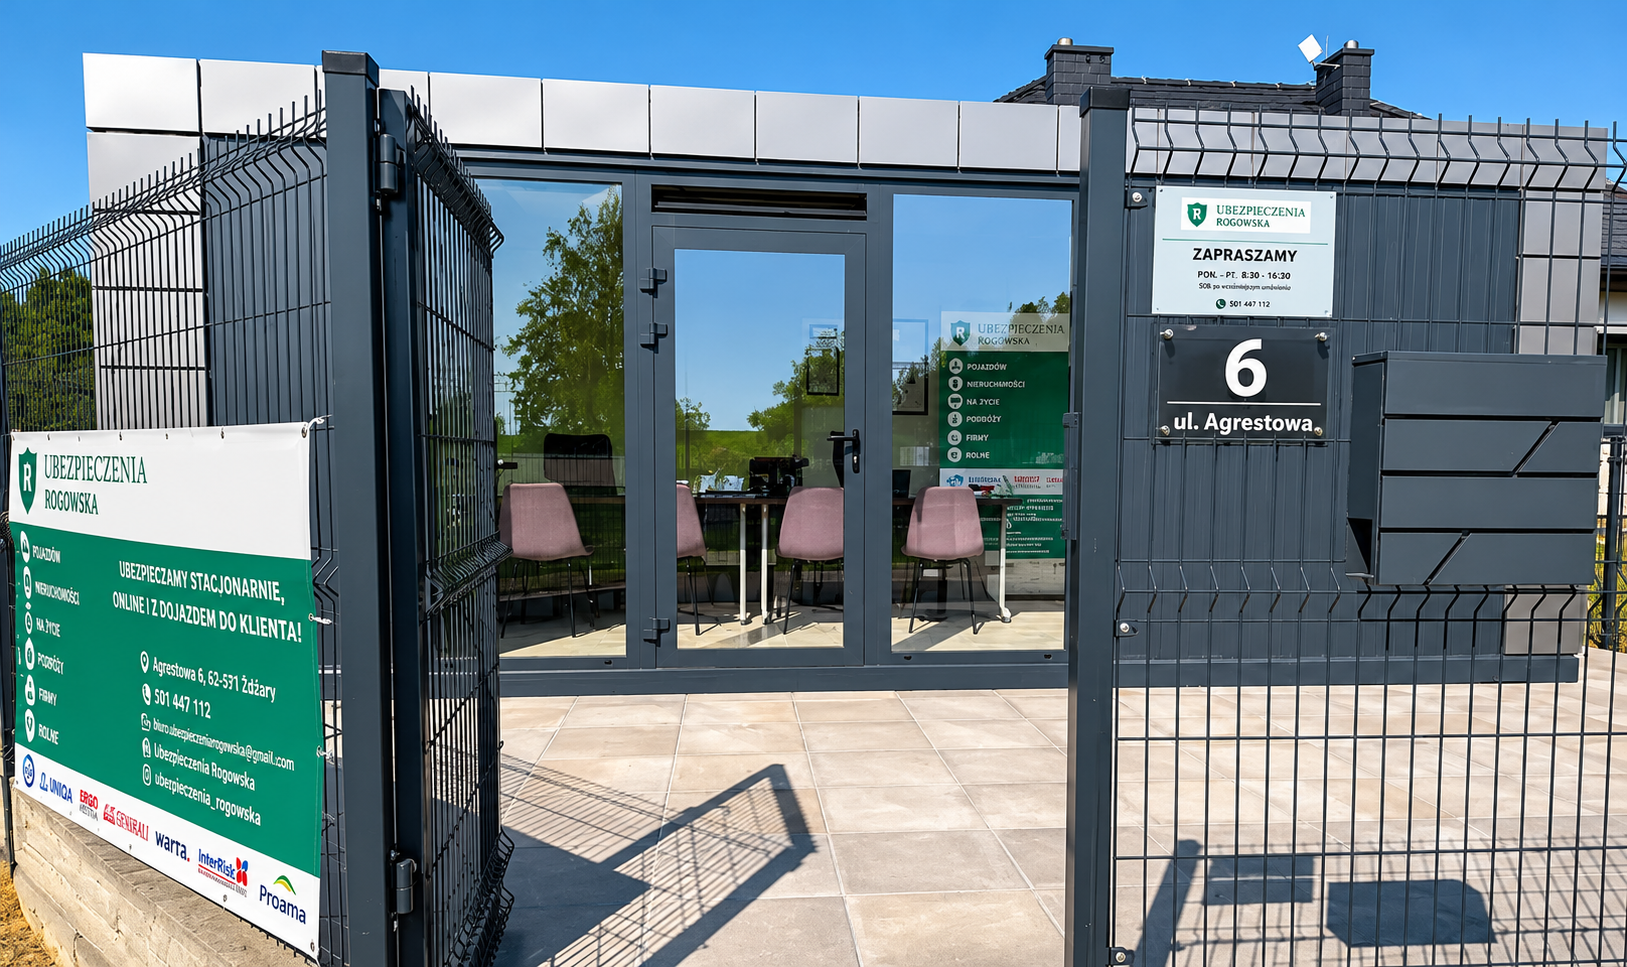
Jako niezależna agentka ubezpieczeniowa porównam oferty kilku towarzystw i wybiorę najkorzystniejszą dla Ciebie. Gdy dojdzie do szkody, pomogę ją zgłosić i skompletować dokumenty.
Wybierz sytuację, a pokażę, co zrobimy i co przygotować.
Oferta
Co ubezpieczam
Przy każdym ubezpieczeniu piszę, co obejmuje, czego nie i co przygotować. Zakres rozstrzygają OWU (ogólne warunki ubezpieczenia) towarzystwa.
Ubezpieczenia komunikacyjne
OC, AC, assistance, NNW i inne
Sprawdzę wariant AC, udział własny i próg szkody całkowitej
Porównanie ofert 8 towarzystw
Szczegóły i wyłączenia
Ubezpieczenie samochodu to obowiązkowe OC oraz dobrowolne AC, NNW (od następstw nieszczęśliwych wypadków) i assistance. OC musi działać przez cały czas rejestracji auta, także gdy stoi w garażu.
OC nie naprawi auta sprawcy: to robi AC, w granicach OWU. Sprawdzę wariant rozliczenia, udział własny i próg szkody całkowitej.
Niezapłacona rata OC nie kończy ochrony, ale bez całej składki umowa nie odnowi się sama.
Ubezpieczenia samochodowe porównam w 8 towarzystwach, z którymi współpracuję.
Do wyceny przygotuj dowód rejestracyjny i obecną polisę.
Ubezpieczenie na życie wypłaca pieniądze osobom wskazanym w umowie, a ta kwota nie wchodzi do spadku. Można do niego dołączyć ubezpieczenie wypadkowe i chorobowe.
Zatajenie choroby w ankiecie medycznej może przez 3 lata skończyć się odmową wypłaty. Od umowy na ponad 6 miesięcy można odstąpić w ciągu 30 dni (przedsiębiorca w ciągu 7 dni).
Do kredytu hipotecznego bank może wymagać polisy na życie, także spoza banku, jeśli spełnia jego wymagania.
Porównam oferty 2 towarzystw.
Przygotuj kwotę kredytów, stałe wydatki i warunki polisy grupowej z pracy.
Ubezpieczenia majątku, odpowiedzialności cywilnej i działalności gospodarczej
OC działalności, mienie i auta firmowe
Sprawdzę, czy Twój zawód wymaga obowiązkowego OC
Szczegóły i wyłączenia
Ubezpieczenie firmy obejmuje OC działalności, mienie i auta firmowe. Ogólnego obowiązku OC działalności nie ma, ale muszą je mieć wybrane zawody, np. biura rachunkowe i pośrednicy nieruchomości.
Spory o OC działalności dotyczą zwykle tego, czy firma ponosi winę, więc sprawdzam, jak OWU opisują zakres.
Przy mieniu ustalamy sumę dla lokalu, sprzętu i towaru oraz to, czy polisa pokryje utracony zysk.
Przygotuj NIP, opis działalności, listę sprzętu z wartościami i obecne polisy.
Koszty leczenia za granicą, także tam, gdzie EKUZ nie wystarcza
Rozszerzenia na narty, sporty i choroby przewlekłe
Szczegóły i wyłączenia
Ubezpieczenie turystyczne pokrywa koszty leczenia za granicą do sumy z polisy. EKUZ (Europejska Karta Ubezpieczenia Zdrowotnego) działa tylko w publicznej opiece w UE, krajach EFTA i Wielkiej Brytanii. Nie pokrywa ratownictwa górskiego, transportu do Polski ani leczenia prywatnego.
Choroba przewlekła i sporty wysokiego ryzyka wymagają rozszerzenia polisy. Na narty Rzecznik Finansowy radzi co najmniej 50 tys. euro na leczenie i 100 tys. euro na OC narciarza.
Polisę kup przed wyjazdem. Przygotuj kierunek, daty i wiek podróżnych.
Przy szkodzie sprawdzę, czy zużycia nie policzono dwa razy
Szczegóły i wyłączenia
OC rolnika jest obowiązkowe, gdy gospodarstwo ma ponad 1 ha użytków rolnych objętych podatkiem rolnym. Obowiązek powstaje w dniu objęcia gospodarstwa w posiadanie.
Każdy budynek gospodarstwa powyżej 20 m² trzeba ubezpieczyć od dnia pokrycia dachem, m.in. od ognia, huraganu, powodzi i gradu.
Przy szkodzie w budynku sprawdzam, czy towarzystwo nie policzyło zużycia dwa razy: przy sumie ubezpieczenia i przy odszkodowaniu.
Przygotuj obecne polisy i listę budynków z powierzchnią.
Decyzję o wypłacie i jej kwocie podejmuje towarzystwo, nie ja. Pomagam w procedurze: zgłoszenie i dokumenty.
Zdarzenie
Co się dzieje
Zabezpiecz mienie, żeby szkoda się nie powiększyła. Przy kolizji spiszcie oświadczenie albo użyjcie mStłuczki w mObywatelu.
Co robię ja
Powiem, jakie dowody zebrać. Zadzwoń, zanim cokolwiek podpiszesz.
Zgłoszenie
Co się dzieje
Szkodę zgłasza się towarzystwu sprawcy albo własnemu. W ciągu 7 dni towarzystwo podaje listę potrzebnych dokumentów.
Co robię ja
Pomogę wypełnić zgłoszenie i zebrać dokumenty. Pismo do towarzystwa, dla którego działam, możesz złożyć u mnie.
Wycena szkody
Co się dzieje
Towarzystwo wylicza koszt naprawy albo uznaje szkodę całkowitą, w AC zwykle przy kosztach powyżej 70% wartości auta. Z OC sprawcy odszkodowanie można wyliczyć z kosztorysu, nawet po naprawie.
Co robię ja
Wyjaśnię, co oznacza wycena i jakie są kolejne kroki.
Decyzja
Co się dzieje
Towarzystwo ma na wypłatę 30 dni od zgłoszenia, a przy OC w trudnej sprawie co do zasady najwyżej 90 dni. Odmowę musi uzasadnić na piśmie.
Gdy nie zgadzasz się z decyzją
Co się dzieje
Najpierw złóż reklamację, a po jej odrzuceniu poproś Rzecznika Finansowego o bezpłatną interwencję. Na reklamację towarzystwo odpowiada w 30 dni, wyjątkowo w 60. Wniosek do Rzecznika nie przerywa biegu przedawnienia.
OWUOgólne warunki ubezpieczenia: część umowy, w której są zakres ochrony, wyłączenia, limity i obowiązki stron. to część umowy: wyłączenia, limity i obowiązki. W badaniu Polskiej Izby Ubezpieczeń z 2026 r. znajomość tego skrótu zadeklarowało 32% osób. Oto zapisy, od których często zależy wypłata.
„Bardzo polecam! Ubezpieczam tutaj swoje pojazdy i jestem w 100% zadowolony. Szczególne podziękowania dla Pani Natalii za profesjonalną obsługę, zaangażowanie i pomoc w wyborze najlepszej oferty. Miła, kompetentna i zawsze pomocna. Na pewno będę wracał. ⭐⭐⭐⭐⭐”
R. M.
„Serdecznie polecam Panią Natalię, wszystko dokładnie wyjaśnia, cierpliwie odpowiada na pytania i pomaga dobrać najlepszą ofertę. Pełne zaangażowanie, fachowa obsługa i indywidualne podejście do klienta.”
K. K.
„Z usług Pani Natalii korzystam już kilka lat. Zarówno w kwestii OC, jak i ubezpieczenia nieruchomości. Mogę szczerze polecić, Pani Natalia zawsze fachowo doradzi, szczerze podpowie, chętnie pomoże. Jakikolwiek kontakt z nią przebiega sprawnie i błyskawicznie.”
Nazywam się Natalia Rogowska-Załęska i prowadzę Ubezpieczenia Rogowska w Żdżarach koło Konina.
Od ponad 10 lat pomagam klientom wybierać ubezpieczenia dopasowane do ich potrzeb. W swojej pracy stawiam na indywidualne podejście, rzetelne porównanie ofert i długofalowe relacje.
Zależy mi, aby moi klienci wiedzieli, co obejmuje ich polisa, i czuli się świadomi swojego wyboru.
Ubezpieczenia można załatwić osobiście w moim biurze, telefonicznie lub online, bez konieczności wychodzenia z domu.
Natalia Rogowska-Załęska
Uczciwie o pieniądzach
Nie płacisz mi osobno. Wynagrodzenie za moją pracę pochodzi z prowizji towarzystw, wliczonej w składkę. Cenę ustala ubezpieczyciel.
Mam w ofercie kilka towarzystw, więc porównam ich propozycje i wybiorę najkorzystniejszą dla Ciebie.
Za rozmowę i porównanie ofert nic nie płacisz.
Proponuję tylko to, co jest Ci potrzebne. Jeśli jakieś rozszerzenie jest zbędne, powiem o tym.
Jak sprawdzić mój wpis w rejestrze KNF
Mój numer w rejestrze pośredników ubezpieczeniowych (osoba wykonująca czynności agencyjne)
11637296/P
Wejdź do jawnego rejestru Komisji Nadzoru Finansowego, do wyszukiwarki „Pracownik Agenta”.
Wpisz numer 11637296/P i kliknij „Szukaj”.
Rejestr może poprosić o potwierdzenie, że nie jesteś robotem.
Polisa OC odnawia się sama, jeśli nie wypowiesz jej na piśmie najpóźniej dzień przed końcem. Sprawdź swój termin i dodaj przypomnienie do kalendarza.
Wpisz datę końca polisy
Sprawdź termin wypowiedzenia
Dodaj przypomnienie do kalendarza
Odejmij jeden dzień od daty końca polisy: przy polisie do 14.11.2026 wypowiedzenie trzeba nadać najpóźniej 13.11.2026. Zapisz ten termin w kalendarzu z 30-dniowym wyprzedzeniem.
Plik kalendarza (działa w telefonie, Outlooku i Kalendarzu Apple) powstaje w Twojej przeglądarce. Data nie jest wysyłana ani do mnie, ani do nikogo innego. Po kliknięciu „Kalendarz Google” Twoja przeglądarka przekaże Google datę i treść przypomnienia, a Google przetwarza je na własnych zasadach. Ja tych danych nie dostaję i nie wyślę Ci żadnej wiadomości.
Pytania i odpowiedzi
Najczęstsze pytania
Mieszkam w Koninie albo w okolicy. Gdzie się spotkamy?
Biura mam w Żdżarach koło Konina (ul. Agrestowa 6) i w Tuliszkowie (ul. Powstańców Styczniowych 1863 r. 10). Możesz przyjechać do jednego z biur albo przyjadę do Ciebie w promieniu 50 km, m.in. do Turku, Koła, Słupcy i Kalisza.
Wiele spraw załatwimy też online albo przez telefon, bez przyjazdu do biura.
Tak, jeśli nie wypowiesz umowy na piśmie najpóźniej dzień przed końcem okresu ubezpieczenia; przy liście liczy się data nadania. Wtedy zawiera się kolejna umowa OC (odpowiedzialności cywilnej) na 12 miesięcy. Najpóźniej 14 dni przed końcem okresu ubezpieczyciel wysyła informację o nowej składce.
Umowa nie odnowi się, gdy składka za mijający rok nie została zapłacona w całości. Nie odnowi się też polisa przejęta z kupionym autem. W obu przypadkach trzeba kupić nowe OC, bo nawet dzień bez ubezpieczenia grozi karą z UFG (Ubezpieczeniowego Funduszu Gwarancyjnego).
Co z OC poprzedniego właściciela po zakupie używanego auta?
Polisa sprzedającego przechodzi na Ciebie i chroni do końca okresu, na który ją zawarto. Potem nie odnawia się automatycznie. Możesz ją wcześniej wypowiedzieć na piśmie, a od 10 września 2025 r. także z przyszłą datą.
Nową umowę trzeba mieć najpóźniej w dniu rozwiązania starej, więc najpierw kup nową polisę, a dopiero potem wypowiedz przejętą. Sprzedający ma 14 dni na zgłoszenie sprzedaży swojemu ubezpieczycielowi.
Za samochód osobowy w 2026 r. kara wynosi 1920 zł, jeśli przerwa trwała do 3 dni. Przy przerwie od 4 do 14 dni to 4810 zł, a przy dłuższej 9610 zł. Opłatę nalicza UFG (Ubezpieczeniowy Fundusz Gwarancyjny) według płacy minimalnej, która w 2026 r. wynosi 4806 zł.
Za ciężarówkę, ciągnik samochodowy albo autobus kara wynosi do 14 420 zł. Za motocykl i inne pojazdy to do 1600 zł. Zapłata kary nie zwalnia z obowiązku kupienia polisy.
Ile ubezpieczyciel ma czasu na wypłatę i co zrobić, gdy odmówi?
Co do zasady 30 dni od zgłoszenia szkody. Gdy sprawa wymaga wyjaśnień, termin się wydłuża, ale bezsporną część trzeba wypłacić w 30 dniach. Przy OC komunikacyjnym w trudnej sprawie termin wynosi najwyżej 90 dni, chyba że zależy ona od postępowania karnego lub cywilnego.
Jeśli nie zgadzasz się z decyzją, złóż reklamację. Odpowiedź przychodzi w 30 dni, wyjątkowo w 60, a jej brak w terminie oznacza uznanie reklamacji. Potem możesz bezpłatnie zwrócić się do Rzecznika Finansowego albo pójść do sądu.
Bank wymaga polisy do kredytu. Czy muszę kupić ją w banku?
Nie. Bank może wymagać ubezpieczenia i cesji, czyli przeniesienia praw z polisy na bank. Musi jednak dopuścić ofertę dowolnego ubezpieczyciela, która spełnia minimalny zakres wymagany przez bank.
Wymagania bank podaje przed zawarciem umowy kredytu. Polisa bankowa często obejmuje tylko mury do kwoty kredytu, a może być potrzebna wyższa suma i ochrona wyposażenia. Przy cesji wypłata odszkodowania wymaga zgody banku.
Jak ustalić sumę ubezpieczenia mieszkania lub domu?
Osobno dla murów, stałych elementów (np. zabudowy kuchni) i ruchomości, bo suma ubezpieczenia to najwyższa kwota, jaką wypłaci ubezpieczyciel. Mieszkanie w bloku zwykle wycenia się według wartości rynkowej, a dom według kosztu odbudowy.
Jeśli dom wart 600 tys. zł ubezpieczysz na 400 tys. zł, przy całkowitym zniszczeniu dostaniesz najwyżej 400 tys. zł. Sumę sprawdzaj przy każdym odnowieniu, bo koszty budowy i wyposażenia rosną.
Mam EKUZ. Czy potrzebuję jeszcze ubezpieczenia turystycznego?
W praktyce tak. EKUZ (Europejska Karta Ubezpieczenia Zdrowotnego) daje dostęp do publicznej opieki zdrowotnej w UE, EFTA i Wielkiej Brytanii. Leczenie odbywa się na zasadach dla miejscowych, łącznie z ich dopłatami.
Karta nie pokrywa leczenia w prywatnych placówkach, ratownictwa górskiego ani transportu medycznego do Polski. Te koszty pokrywa polisa turystyczna, w granicach swojej sumy i warunków. Na narty Rzecznik Finansowy radzi co najmniej 50 tys. euro na koszty leczenia, a lepiej 80 tys. euro.
Czy rolnik musi ubezpieczyć budynki w gospodarstwie?
Tak. Każdy budynek w gospodarstwie o powierzchni ponad 20 m² trzeba ubezpieczyć od ognia i innych zdarzeń losowych. Obowiązek powstaje z dniem pokrycia budynku dachem.
Dotyczy to gospodarstw powyżej 1 ha użytków rolnych objętych podatkiem rolnym albo z działem specjalnym produkcji rolnej. Ich posiadacz musi mieć też OC rolnika.
Jak sprawdzić, czy agent ubezpieczeniowy ma uprawnienia?
W jawnym rejestrze pośredników ubezpieczeniowych, który prowadzi KNF (Komisja Nadzoru Finansowego). Wejdź na rpu.knf.gov.pl i wpisz numer wpisu albo imię i nazwisko. Agenta znajdziesz w kategorii „Agent”, a osobę wykonującą czynności agencyjne w kategorii „Pracownik Agenta”.
Mój numer to 11637296/P. Strona rejestru może poprosić o potwierdzenie, że nie jesteś robotem.
Ubezpieczenia Rogowska Natalia Rogowska-Załęska Biuro w Żdżarach ul. Agrestowa 6 62‑571 Żdżary Biuro w Tuliszkowie ul. Powstańców Styczniowych 1863 r. 10 62‑740 Tuliszków
Napisz, co chcesz ubezpieczyć
Formularz nie został wysłany
Popraw zaznaczone pola:
Dziękuję za wiadomość
Odezwę się w wybrany przez Ciebie sposób. Jeśli odpowiedź nie przyjdzie, zadzwoń: 501 447 112.
Błąd: Imię może zawierać tylko litery, spację, łącznik, apostrof i kropkę (najwyżej 80 znaków).Podaj numer telefonu albo adres e-mail.Numer ma za mało albo za dużo cyfr. Wpisz 9 cyfr, np. 600 123 456. Numer zagraniczny wpisz z kierunkowym: znak + i od 8 do 15 cyfr.Ten numer wygląda na przykładowy (np. 123 456 789 albo same jedynki). Wpisz swój numer telefonu.Podaj numer telefonu albo adres e-mail.Sprawdź adres e-mail. Wpisz go w formacie nazwa@domena.pl, bez polskich liter i spacji.Wybierz, czego dotyczy sprawa.Wybierz, kiedy najlepiej zadzwonić.Napisz wiadomość słowami (najwyżej 2000 znaków), bez niewidocznych znaków formatowania. Możesz też zostawić to pole puste. Nie udało się wysłać wiadomości. To problem po mojej stronie. Spróbuj ponownie za kilka minut albo zadzwoń: 501 447 112. Wpisany tekst został w formularzu.Nie udało się połączyć z serwerem. Sprawdź połączenie z internetem i spróbuj ponownie albo zadzwoń: 501 447 112. Wpisany tekst został w formularzu.Serwer nie odpowiedział na czas, więc nie wiem, czy wiadomość do mnie dotarła. Zadzwoń: 501 447 112 albo wyślij formularz jeszcze raz.Formularz nie wysyła teraz wiadomości. Zadzwoń: 501 447 112 albo napisz e-mail: biuro.ubezpieczeniarogowska@gmail.com. Wpisany tekst został w formularzu.Formularz chwilowo nie przyjmuje wiadomości. Zadzwoń: 501 447 112 albo napisz e-mail: biuro.ubezpieczeniarogowska@gmail.com. Wpisany tekst został w formularzu.Nie udało się zakończyć zabezpieczenia antyspamowego. Wyślij formularz jeszcze raz, a sprawdzenie zacznie się od nowa. Jeśli to się powtórzy, zadzwoń: 501 447 112.Nie udało się wysłać wiadomości. Spróbuj ponownie za minutę albo zadzwoń: 501 447 112. Wpisany tekst został w formularzu.Zabezpieczenie formularza nie wczytało się, więc nie mogę przyjąć wiadomości. Zadzwoń: 501 447 112 albo napisz e-mail: biuro.ubezpieczeniarogowska@gmail.com. Wysyłam wiadomość…Temat ustawiony: {topic}. Możesz go zmienić w polu „Czego dotyczy sprawa?”.Wpisano {count} z 2000 znaków Ubezpieczenia komunikacyjneUbezpieczenia majątkoweUbezpieczenia na życie i zdrowieUbezpieczenia firmoweUbezpieczenia turystyczneUbezpieczenia rolneSzkoda, potrzebuję pomocyInna sprawa albo nie wiem, doradź
Żdżary i okolice do 50 km, m.in. Konin, Tuliszków, Stare Miasto, Żychlin, Turek, Koło, Słupca, Kalisz, Pleszew, Rychwał, Golina, Kleczew, Ślesin, Sompolno, Zagórów, Dobra, Kazimierz Biskupi i Władysławów.